Assurance petit rongeur : le guide pour bien choisir
L’assurance santé d’un petit rongeur peut aider à faire face aux frais vétérinaires imprévus. Voici comment comparer les garanties, les limites et les exclusions.

Sommaire
- Une assurance pour petit rongeur, comment ça marche ?
- Quelle assurance pour un rongeur selon son espèce ?
- Que rembourse une mutuelle petit rongeur ?
- Quelles sont les exclusions et les limites à repérer ?
- Comment comparer une assurance NAC rongeur ?
- Combien coûte une assurance santé pour rongeur ?
- Comment souscrire sans mauvaise surprise ?
- Quel plan d’action adopter avant de choisir ?
Vous cherchez une assurance petit rongeur après une facture vétérinaire, ou avant l’arrivée d’un animal ? Une assurance santé NAC peut rembourser une partie de certains frais liés aux accidents et aux maladies, mais la prise en charge dépend du contrat. Pour choisir, vérifiez d’abord l’espèce couverte, puis les garanties, la franchise, le plafond, le délai de carence et les exclusions.
Une assurance pour petit rongeur, comment ça marche ?
Le mot « mutuelle » est souvent employé pour parler d’une assurance santé animale. En pratique, vous souscrivez un contrat auprès d’un assureur : vous payez une cotisation et, si une dépense entre dans les garanties, vous pouvez demander son remboursement selon les règles prévues. Une assurance NAC rongeur n’est donc pas une prise en charge automatique de toutes les visites ou de tous les soins.
En général, vous réglez la clinique vétérinaire, puis vous transmettez les justificatifs demandés, par exemple une feuille de soins et une facture détaillée. L’assureur étudie la demande et rembourse tout ou partie des frais admissibles, dans la limite du plafond et après application de la franchise. Les démarches et délais varient ; certains contrats peuvent proposer des modalités particulières, à vérifier avant de souscrire.
La couverture peut concerner les accidents, les maladies, les examens, les traitements ou les actes chirurgicaux, mais leur présence et leurs conditions varient d’une formule à l’autre. Les soins de prévention sont parfois couverts par un forfait distinct, souvent plafonné. La page sur le fonctionnement d’une assurance santé pour NAC détaille le parcours, de la souscription à la demande de remboursement.
💡 Bon à savoir : une assurance santé pour animaux ne remplace pas le suivi vétérinaire. Elle ne garantit pas non plus le remboursement intégral d’une facture, même lorsque le problème de santé semble entrer dans les garanties.
Quelle assurance pour un rongeur selon son espèce ?
Avant de regarder le prix, assurez-vous que le contrat accepte bien l’espèce concernée. Les garanties destinées aux chiens et aux chats ne s’appliquent pas nécessairement aux NAC, et les contrats qui mentionnent les NAC ne couvrent pas toujours toutes les espèces. Demandez une confirmation écrite si le nom de votre animal n’apparaît pas clairement dans les conditions.
La disponibilité des contrats et les critères d’adhésion peuvent différer selon l’espèce, l’âge ou l’état de santé. Les frais possibles dépendent aussi de la situation, du vétérinaire consulté et des soins nécessaires. Pour examiner les questions propres à chaque animal, consultez les guides dédiés à l’assurance hamster, l’assurance cochon d’Inde, l’assurance rat domestique et l’assurance chinchilla.
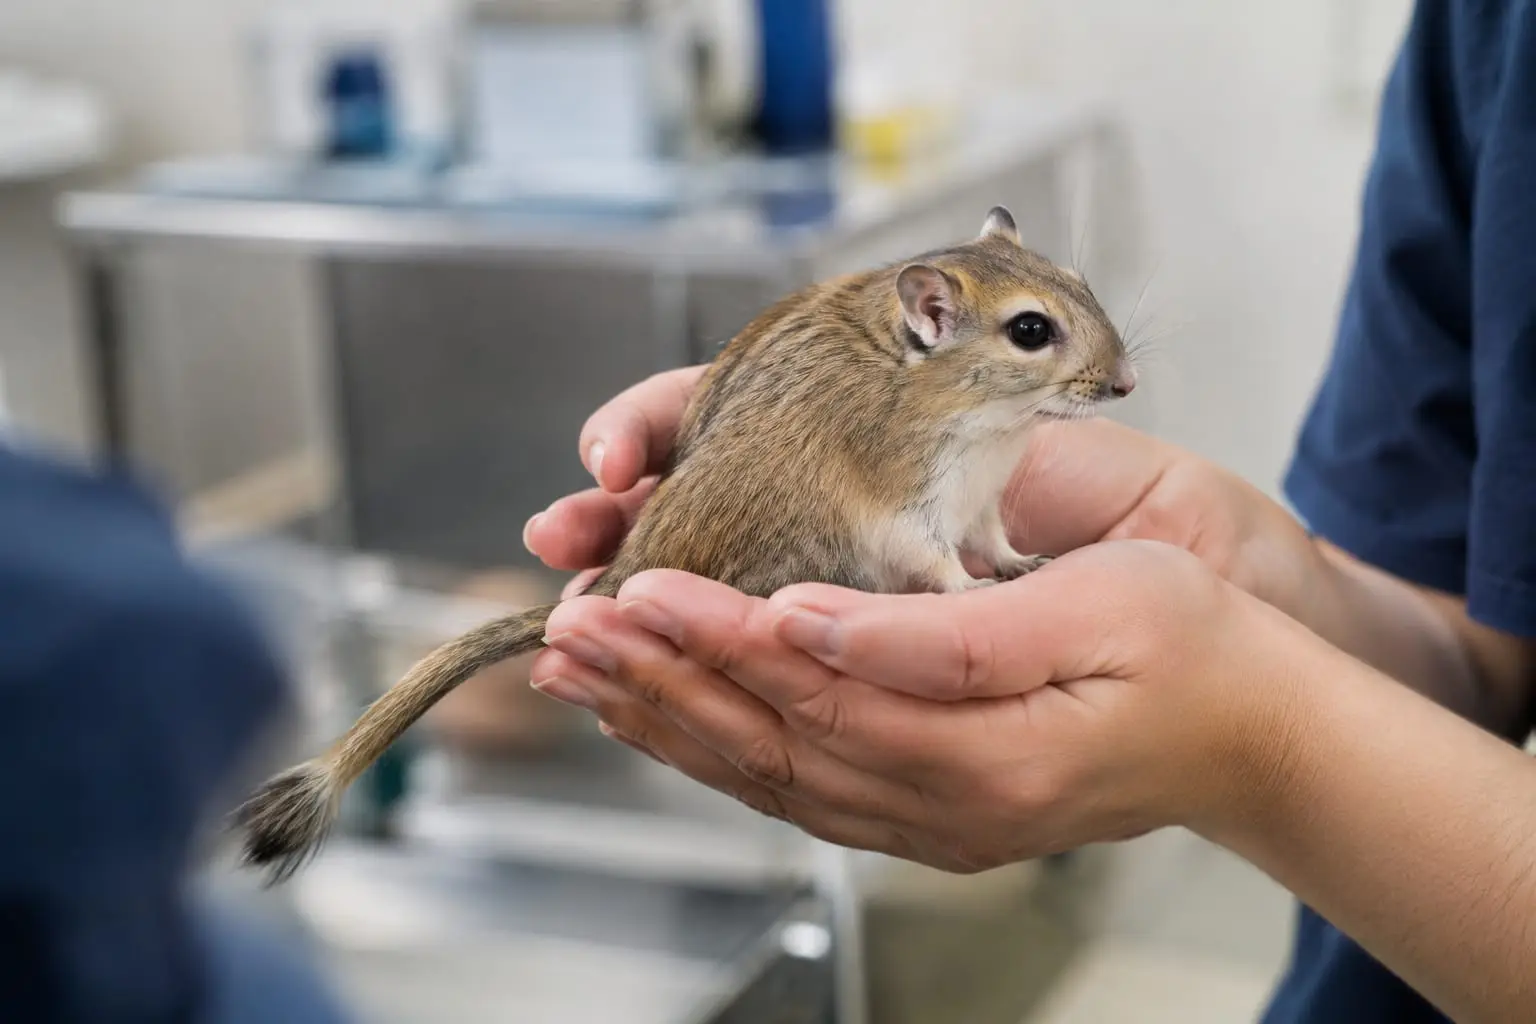
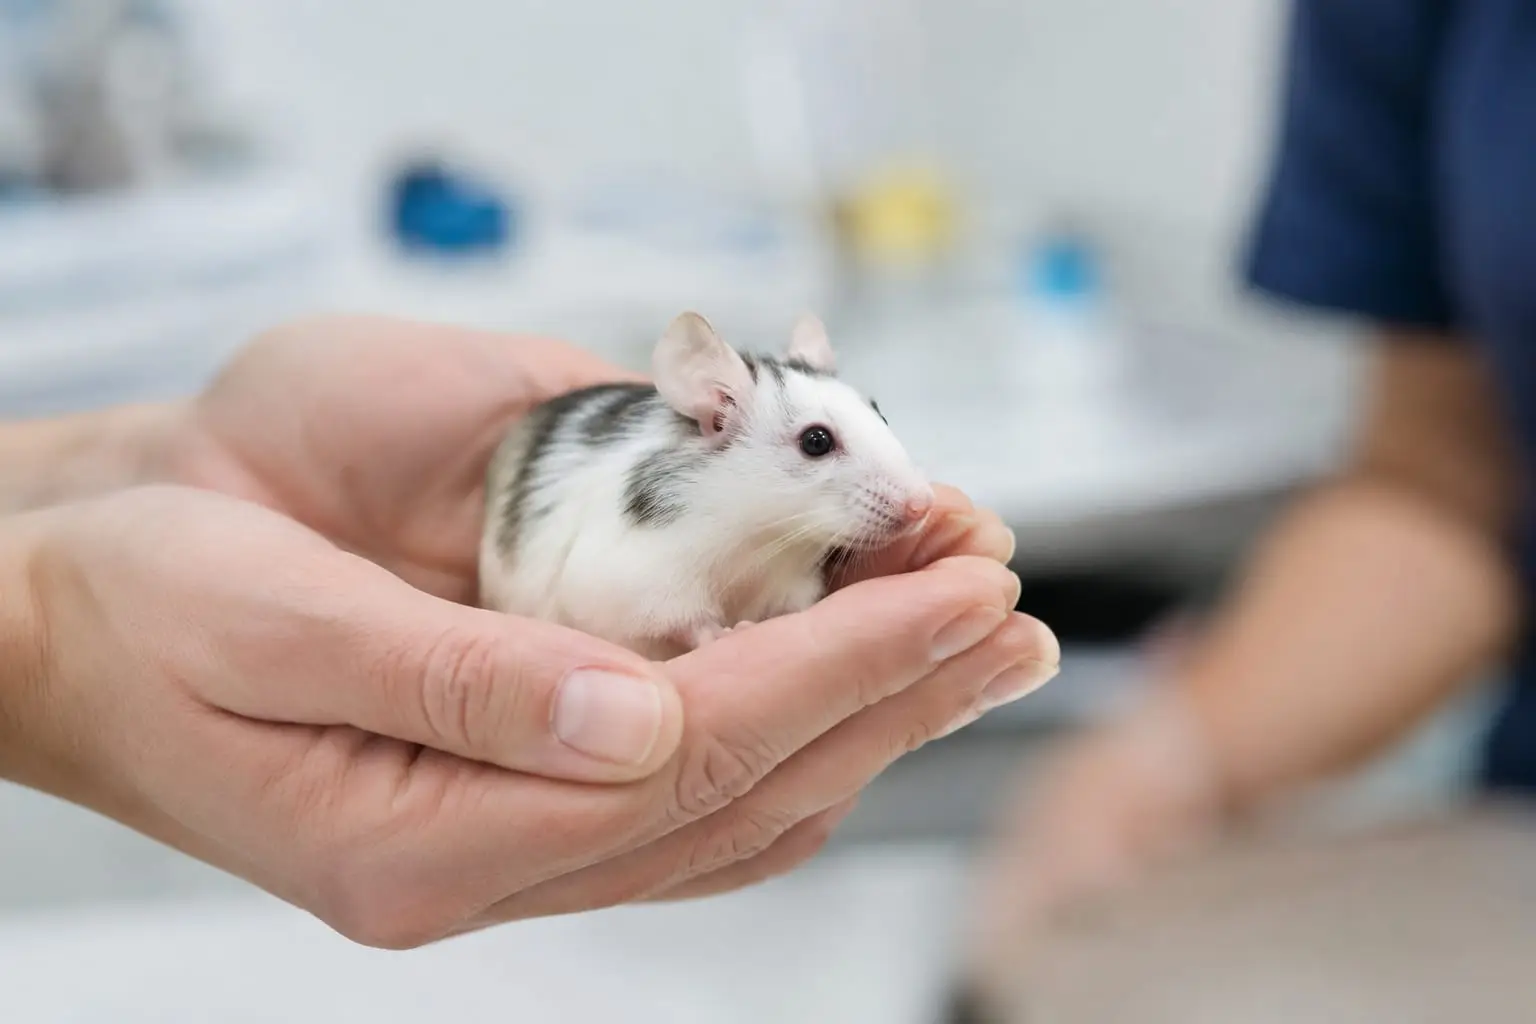
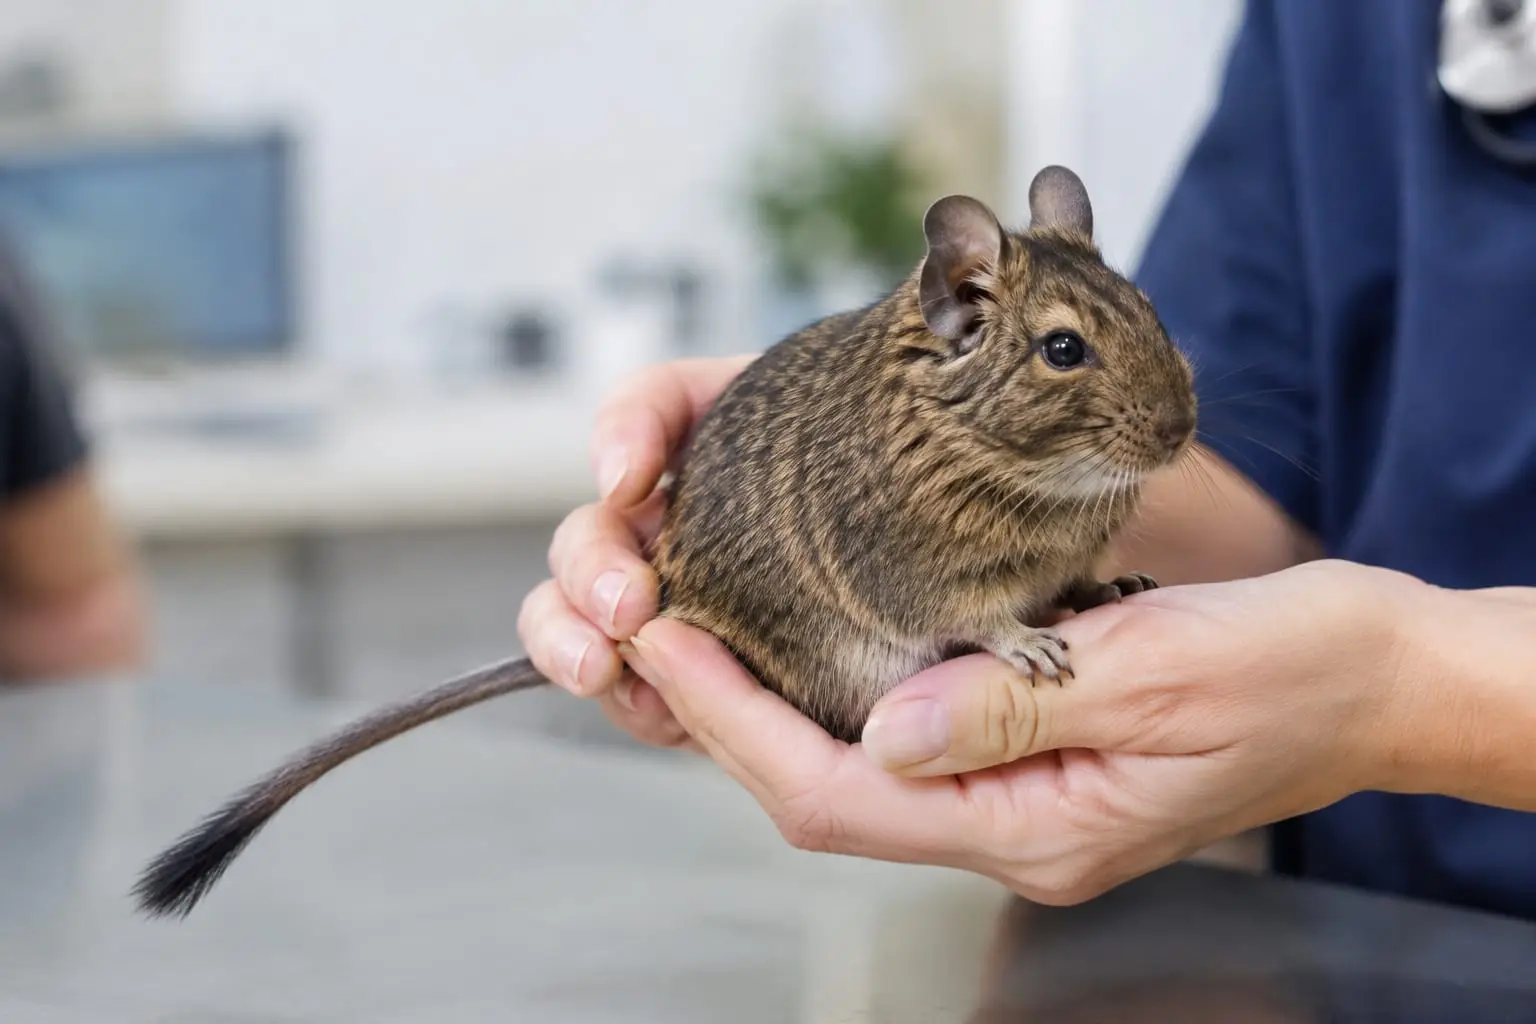
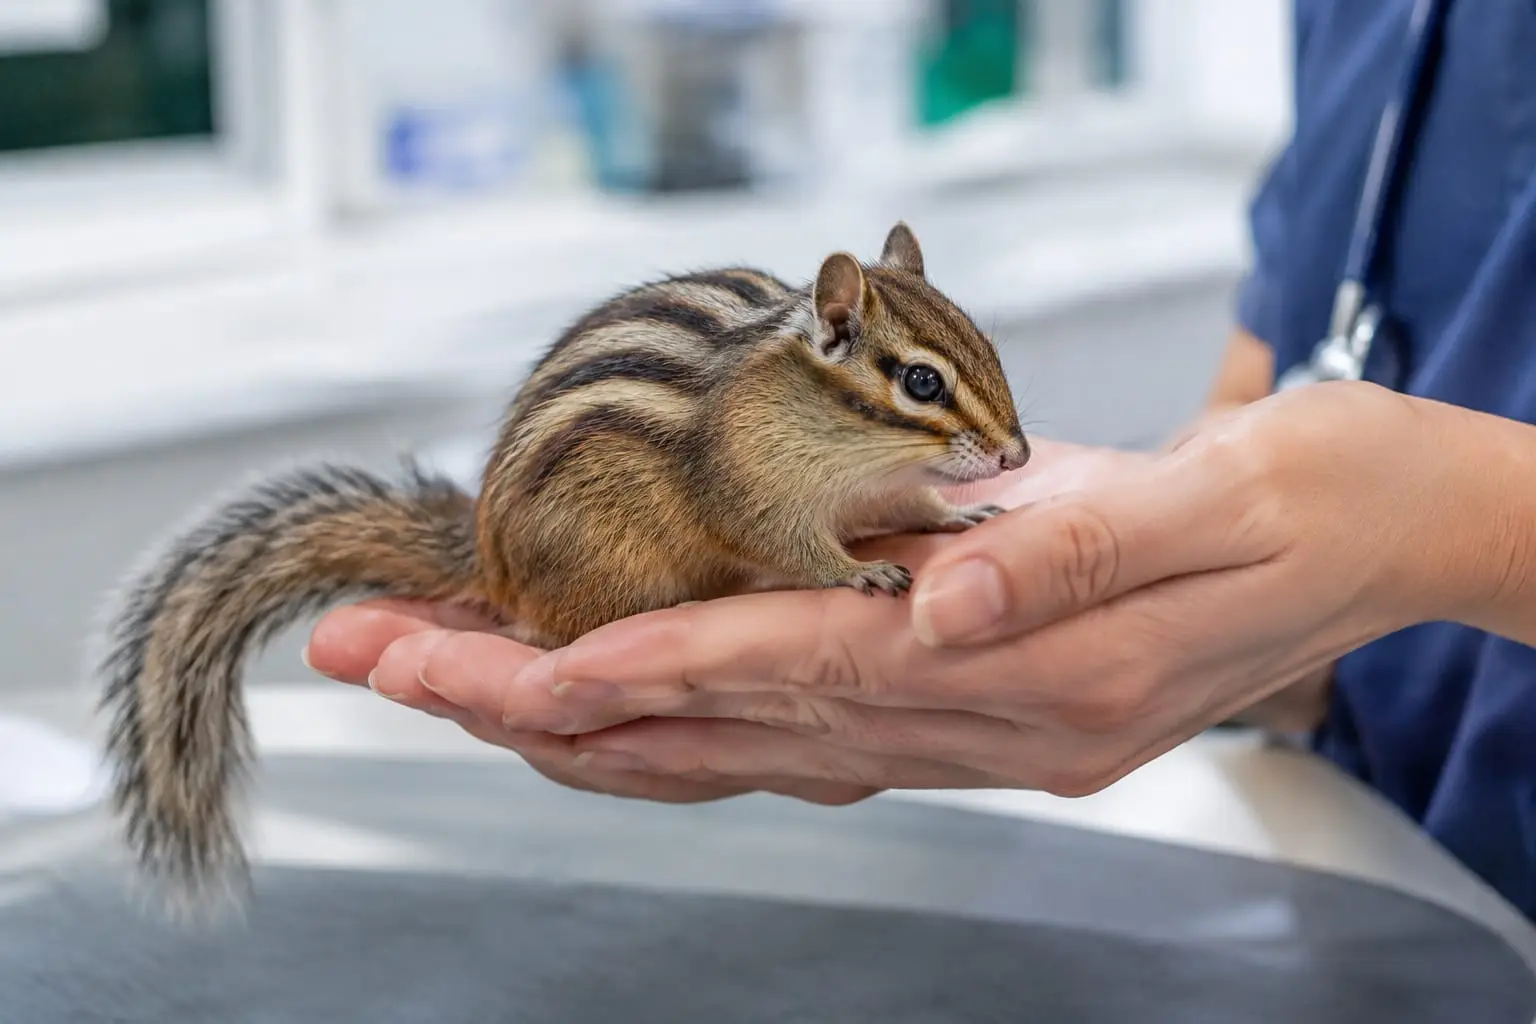
Les contrats ne sont pas toujours aussi faciles à trouver pour les espèces plus petites ou moins courantes. Vérifiez donc la couverture annoncée pour une gerbille, une souris domestique, un octodon ou un écureuil de Corée. Pour ce dernier, pensez également à vérifier les conditions particulières liées à la détention de l’animal et les documents qui pourraient vous être demandés.
L’intérêt d’une assurance santé rongeur dépend de votre budget, de votre capacité à faire face à une dépense imprévue et des garanties réellement accessibles pour l’espèce. Un contrat peut être pertinent pour limiter l’impact financier d’un accident ou d’une maladie couverte. Il ne doit toutefois jamais conduire à retarder une consultation nécessaire.
Que rembourse une mutuelle petit rongeur ?
Les garanties sont définies dans le contrat. Une formule peut couvrir certains soins à la suite d’un accident, une autre ajouter les maladies, les examens ou la chirurgie. Même avec une garantie maladie, des actes précis, des affections ou des circonstances peuvent rester exclus. Lisez les définitions et les limites, plutôt que de vous fier seulement au nom de la formule.
| Élément du contrat | Ce qu’il faut vérifier | Pourquoi c’est important |
|---|---|---|
| Espèce et âge | Espèces acceptées, âge d’adhésion, conditions de renouvellement | Votre animal doit être admissible à la souscription et rester couvert selon les règles du contrat |
| Accidents et maladies | Soins, examens, traitements et chirurgie inclus ou non | Deux formules portant des noms proches peuvent couvrir des actes différents |
| Taux de remboursement | Pourcentage appliqué aux frais éligibles | Le remboursement peut rester partiel, même si le soin est garanti |
| Franchise | Montant et façon dont elle est déduite | Elle peut s’appliquer par acte, par sinistre ou sur une période, selon le contrat |
| Plafond | Limite annuelle ou limite par type de soin | Une fois la limite atteinte, les frais supplémentaires restent à votre charge |
| Carence et exclusions | Dates d’effet, soins non couverts et exceptions | Un problème survenu trop tôt ou exclu peut ne pas être remboursé |
| Prévention | Actes inclus et montant maximal | Un forfait préventif ne signifie pas que toutes les dépenses courantes sont couvertes |
Pour comprendre la différence entre franchise, taux et plafond, lisez le guide sur les principaux paramètres de remboursement. En pratique, le montant remboursé dépend des frais reconnus comme éligibles, du taux prévu, de la franchise applicable et du plafond encore disponible. Les modalités exactes de calcul doivent être vérifiées dans les conditions du contrat.
Accident, maladie et prévention : trois garanties à distinguer
Une formule « accident » ne couvre pas nécessairement une maladie, même si les signes apparaissent soudainement. Une formule qui ajoute la maladie peut prévoir des restrictions particulières pour certains diagnostics, traitements ou affections. Les actes de prévention, lorsqu’ils sont inclus, relèvent souvent d’un forfait séparé et limité : demandez quels soins précis peuvent être déclarés et à quelle fréquence.
La souscription ne donne pas toujours droit à un remboursement dès le premier jour. Le délai de carence est la période qui suit le début du contrat pendant laquelle certaines garanties ne sont pas encore effectives. Les conditions peuvent varier selon la nature des soins ; vérifiez les délais applicables à chaque garantie et la date à partir de laquelle ils sont calculés.
Quelles sont les exclusions et les limites à repérer ?
Une exclusion correspond à une situation ou à un soin que le contrat ne prend pas en charge. Les conditions peuvent notamment prévoir des exclusions liées à certains actes de prévention, à des soins non prescrits, à une affection déjà présente ou à des circonstances particulières. La liste exacte dépend de l’assureur : ne supposez pas qu’une exclusion courante dans un contrat figure de la même façon dans un autre.
Lisez également les conditions concernant les maladies préexistantes. Des signes, examens ou consultations antérieurs à la souscription peuvent avoir une incidence sur l’admissibilité ou sur les remboursements ultérieurs, même si le diagnostic a été posé après. Déclarez les informations de santé demandées avec exactitude, sans minimiser un symptôme ni omettre un antécédent. Pour les détails, consultez les pages sur les exclusions des assurances animales et les antécédents médicaux d’un rongeur.
D’autres limites peuvent s’appliquer : âge maximal pour adhérer, fin ou évolution de certaines garanties, plafond annuel, pièces justificatives obligatoires ou délai pour déclarer un soin. Les règles peuvent différer entre la première adhésion et le renouvellement. Demandez ce qui se passe si votre animal vieillit ou si son état de santé évolue, et conservez les réponses avec les documents contractuels.
Comment comparer une assurance NAC rongeur ?
Pour comparer des contrats, partez d’abord des besoins de votre animal et des garanties auxquelles il est admissible. Un tarif faible ne suffit pas à évaluer une offre si le plafond est bas, si une franchise importante s’applique ou si les soins que vous souhaitez couvrir sont exclus. À l’inverse, une formule plus étendue n’est utile que si ses garanties correspondent à vos attentes et à votre budget.
Comparez les offres dans cet ordre :
- Confirmez l’espèce et l’âge acceptés. Demandez si le contrat couvre explicitement votre rongeur et si cette couverture se poursuit au renouvellement.
- Distinguez accident, maladie et prévention. Vérifiez les actes réellement inclus, et non seulement les intitulés commerciaux des formules.
- Examinez le calcul du remboursement. Relevez le taux, la franchise, le plafond annuel et les limites par acte ou par événement.
- Lisez les délais et les exclusions. Repérez la date d’effet de chaque garantie, les conditions concernant les antécédents et les soins non couverts.
- Évaluez les démarches. Vérifiez les documents à fournir, les délais de déclaration et les modalités de remboursement.
- Regardez l’évolution du contrat. Demandez comment la cotisation, les garanties et les conditions de renouvellement peuvent évoluer.
- Comparez le coût total à votre budget. La cotisation s’ajoute aux dépenses qui resteront à votre charge, notamment en cas de plafond atteint ou de soin exclu.
Cette méthode aide à comparer des contrats sur une base équivalente. Pour une grille plus détaillée, consultez la méthode pour comparer les assurances NAC. Les avis sur une mutuelle NAC peuvent donner des indications sur l’expérience de certains clients, mais ils ne remplacent pas la lecture des conditions : un avis ne précise pas toujours l’espèce, la formule, les circonstances du soin ni les clauses appliquées.
Combien coûte une assurance santé pour rongeur ?
La cotisation dépend notamment de l’espèce assurée, de l’âge de l’animal, des garanties, de la franchise et des plafonds. Elle peut aussi dépendre des règles propres au contrat et de son évolution au fil du temps. Il n’existe donc pas un prix unique valable pour tous les rongeurs et toutes les formules.
Comparez le montant de la cotisation avec ce que vous pourriez réellement récupérer, en tenant compte des soins exclus et des frais qui restent à votre charge. Les consultations ou interventions vétérinaires peuvent représenter quelques dizaines d’euros, et une prise en charge plus complexe plusieurs centaines d’euros. Ces ordres de grandeur varient selon la clinique, la région, les examens nécessaires et le caractère urgent de la situation.
Demandez-vous aussi si vous pouvez constituer une épargne dédiée aux soins. Une réserve reste disponible pour différentes dépenses, mais elle peut être insuffisante si un imprévu important survient tôt. Une assurance peut réduire certains frais admissibles, mais son coût est régulier et le remboursement dépend toujours du contrat. Ni l’une ni l’autre solution ne supprime la nécessité de prévoir un budget vétérinaire.
Comment souscrire sans mauvaise surprise ?
Avant de remplir la demande, rassemblez les informations utiles : espèce, âge connu ou estimé, date d’arrivée et documents médicaux disponibles. Répondez fidèlement aux questions de santé et demandez comment déclarer un animal dont l’historique est incomplet. Une déclaration inexacte peut compliquer la prise en charge d’un sinistre.
Avant de valider, relisez la notice et les conditions générales, puis vérifiez les points qui concernent votre situation. Si une réponse orale vous est donnée sur une garantie importante, demandez à la recevoir par écrit. Ne vous contentez pas d’une promesse générale comme « les soins sont couverts » : demandez quels frais, sous quelles conditions et dans quelle limite.
Après l’adhésion, gardez le contrat, les échanges et les factures dans un même dossier. En cas de consultation, demandez à la clinique les justificatifs nécessaires et transmettez la demande dans le délai prévu. Si une prise en charge est refusée ou partielle, examinez le motif et la clause invoquée avant de demander des explications.
✅ À retenir : souscrivez en fonction des soins futurs que vous souhaitez pouvoir financer, pas seulement pour obtenir le prix affiché le plus bas. Vérifiez les conditions avant le premier besoin de remboursement.
Quel plan d’action adopter avant de choisir ?
Pour savoir quelle assurance choisir pour un rongeur, procédez simplement : confirmez d’abord que l’espèce est admissible, puis comparez les garanties à partir des soins qui pourraient être couverts. Relevez ensuite la franchise, le plafond, le délai de carence et les exclusions, avant de vérifier le coût et les modalités de remboursement.
Si aucun contrat ne correspond à vos besoins ou si votre animal n’est pas accepté, vous pouvez prévoir une épargne réservée aux soins et repérer un vétérinaire habitué aux NAC. En cas de symptôme inquiétant, ne retardez pas la consultation pour attendre une éventuelle prise en charge : demandez conseil à un vétérinaire compétent pour les petits rongeurs. L’assurance sert à anticiper une partie du risque financier, pas à décider si un animal doit recevoir des soins.
Questions fréquentes
Une assurance NAC couvre-t-elle automatiquement tous les rongeurs ?
Non. Les espèces acceptées dépendent du contrat, et la mention générale « NAC » ne garantit pas que chaque rongeur soit couvert. Vérifiez que l’espèce de votre animal figure explicitement dans les conditions.
Peut-on assurer un hamster, un cochon d’Inde ou un rat ?
Certains contrats peuvent accepter ces espèces, mais les conditions d’âge, de santé et de garanties varient. Demandez une confirmation pour l’espèce précise et comparez les plafonds, franchises et exclusions.
Une assurance petit rongeur rembourse-t-elle les visites de routine ?
Pas nécessairement. Les consultations de prévention peuvent être exclues ou couvertes par un forfait distinct, avec une limite prévue au contrat. Vérifiez les actes éligibles et le montant maximal de ce forfait.
Puis-je assurer un rongeur qui a déjà été malade ?
Cela dépend des règles d’adhésion et des antécédents de l’animal. Les symptômes ou soins antérieurs peuvent être exclus de la couverture, même si le diagnostic est posé plus tard. Déclarez les informations demandées avec exactitude.
Les avis sur une mutuelle NAC suffisent-ils pour choisir ?
Ils peuvent aider à repérer des questions à poser, mais ils ne remplacent pas l’examen du contrat. Les garanties, l’espèce, les plafonds et les circonstances d’un remboursement peuvent différer d’un avis à l’autre.
Assurance par espèce
Assurance hamster
Assurance cochon d’Inde
Assurance rat domestique
Assurance chinchilla
Assurance gerbille
Assurance souris domestique
Assurance octodon
Assurance écureuil de Corée
Tous les guides : Assurance & mutuelle
Assurance NAC : fonctionnement et remboursement
Cotisation, frais à avancer, franchise, plafond et carence : voici comment se calcule le remboursement d’une assurance santé pour NAC et petit rongeur.
Franchise assurance animaux : plafond, taux et calcul
Franchise, taux de remboursement et plafond annuel déterminent ce que votre assurance prend réellement en charge. Voici comment les lire et calculer le reste à payer.
Délai de carence assurance animaux : durée et fonctionnement
Le délai de carence est la période pendant laquelle certaines garanties ne s’appliquent pas encore. Sa durée varie selon le contrat et le type de soin.
Exclusions de l’assurance animaux : ce qui n’est pas remboursé
Antécédents, soins de confort, alimentation ou reproduction peuvent être exclus selon le contrat. Voici comment repérer les exclusions avant de souscrire.
Assurance animal déjà malade : peut-on assurer son rongeur ?
Un rongeur a déjà des symptômes ou un diagnostic ? Il peut parfois être assuré, mais sa maladie et les soins associés sont souvent exclus du contrat.
Prix d'une assurance rongeur : ce qui fait varier le tarif
Le prix d'une assurance pour rongeur dépend de l'espèce, de l'âge et des garanties. Voici comment comparer les cotisations sans regarder seulement le tarif mensuel.
Assurer un rongeur : est-ce vraiment utile ?
Assurer un petit rongeur peut aider à faire face aux soins coûteux, mais l’épargne suffit parfois. Voici une méthode pour décider selon votre situation.
Épargne vétérinaire ou assurance : que choisir pour son rongeur ?
Épargne vétérinaire ou assurance : comparez les deux façons de financer les soins de votre rongeur et découvrez pourquoi une stratégie mixte peut être utile.
Âge limite d'assurance animaux : assurer un rongeur
Il n’existe pas d’âge plafond commun : l’âge minimum et la limite de première souscription dépendent du contrat et de l’espèce. Vérifiez aussi la continuité des garanties.
Formule assurance animaux : quelle couverture choisir ?
Accident seul, maladie, chirurgie ou prévention : découvrez les principales formules d’assurance NAC et les critères à vérifier pour choisir celle de votre rongeur.
Forfait prévention assurance animaux : que couvre-t-il ?
Un forfait prévention peut participer au financement de certains soins courants, mais ses garanties varient selon les contrats. Voici comment vérifier ce qui s’applique à votre rongeur et calculer son intérêt.
Frais vétérinaires rongeur : quel budget prévoir ?
Consultation NAC, examens, chirurgie ou soins dentaires : les frais vétérinaires d'un rongeur varient selon l'espèce, l'urgence et la clinique. Voici comment anticiper.
Remboursement assurance animaux : démarches et délais
Facture, feuille de soins, délais et recours : les étapes pour demander le remboursement des frais vétérinaires de votre petit rongeur.
Assurance plusieurs animaux : couvrir plusieurs rongeurs
Pour assurer plusieurs rongeurs, vérifiez que chacun est bien couvert et comparez les plafonds, les franchises et les réductions éventuelles.
Résilier une assurance animaux : règles et démarches
Échéance, loi Hamon, décès de l’animal : les règles de résiliation varient selon le contrat. Voici comment procéder et éviter une interruption de couverture.
Comparateur assurance NAC : la méthode en 7 critères
Un comparateur aide à repérer les offres, mais le bon choix dépend surtout des garanties, des exclusions et des règles de remboursement. Voici une méthode en 7 critères.
Responsabilité civile : qui paie les dégâts de votre rongeur ?
Un rongeur abîme un logement ou mord un visiteur ? La responsabilité civile peut intervenir pour les dommages causés à un tiers, selon les garanties de votre contrat habitation.
Assurance animaux : 12 questions avant de souscrire
Avant de choisir une assurance pour votre rongeur, vérifiez ces 12 points concrets pour comprendre les garanties, les limites et le remboursement réel.
Lexique de l’assurance animaux : 37 termes expliqués
Franchise, plafond, carence, avenant : retrouvez les définitions essentielles pour comprendre une assurance santé adaptée aux petits rongeurs.
Comparez les assurances santé NAC
Gratuit, sans engagement : renseignez votre animal et recevez des propositions adaptées en quelques minutes.
- 100 % gratuit
- Sans engagement
- Réponse immédiate
Parmi les rongeurs, le formulaire propose actuellement le cochon d'Inde (cobaye) et le chinchilla.
Formulaire fourni par lecomparateurassurance.com (groupe Meilleurtaux). Les informations que vous saisissez sont transmises directement à ce comparateur, qui les traite pour établir vos devis. Assurance Mutuelle Petit Rongeur peut être rémunéré par ce partenaire, sans surcoût pour vous. En savoir plus